Domain xsbt.de kaufen?
Wir ziehen mit dem Projekt
xsbt.de um.
Sind Sie am Kauf der Domain
xsbt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xsbt.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
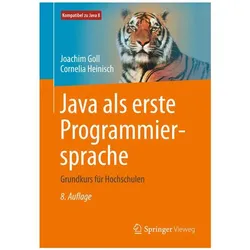
Java als erste Programmiersprache, Fachbücher von Joachim GollDieses Buch bietet einen systematischen Einstieg in die Programmiersprache Java. Es setzt keine Kenntnisse in anderen Programmiersprachen voraus. Es richtet sich an Studenten, die die Grundlagen der Sprache Java und der Objektorientierung in fundierter Weise erlernen möchten. Alle Programmbeispiele und Bilder des Buchs sowie die Lösungen zu den im Buch enthaltenen Aufgaben und dem Projektbeispiel stehen online zur Verfügung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
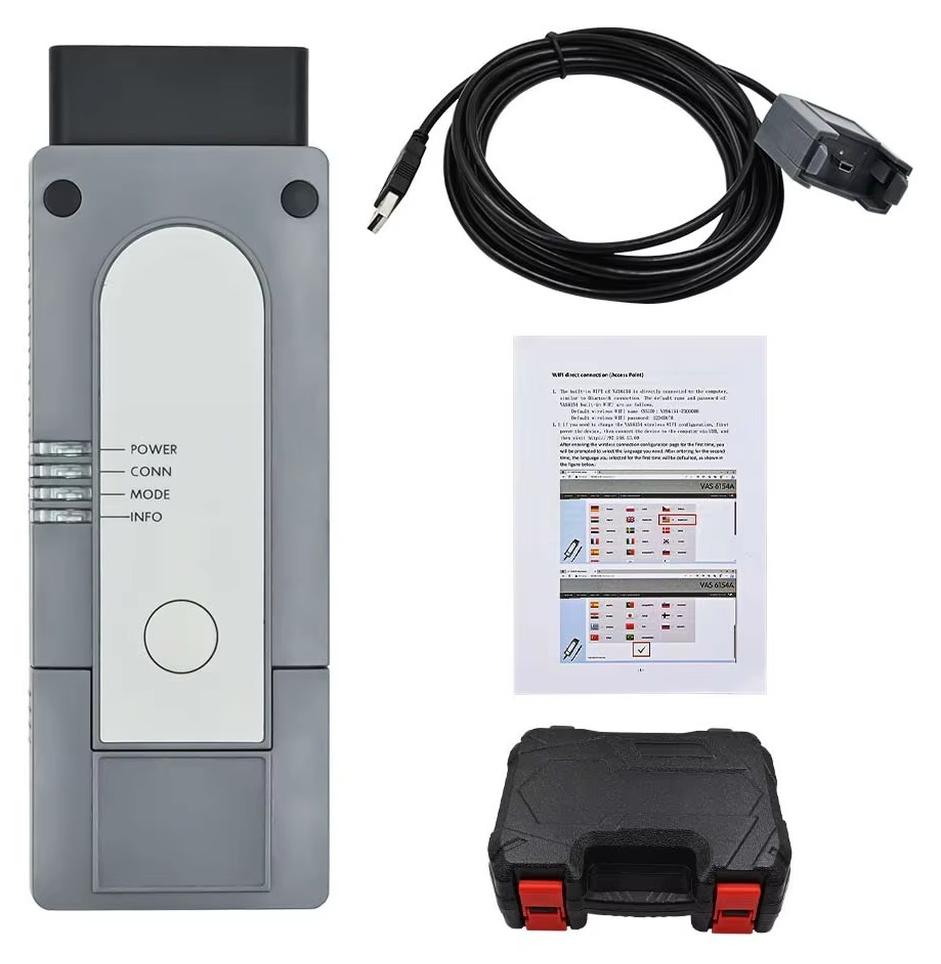
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Devart UniDAC Professional Edition with Source Code Lizenz 1 Entwickler mit Quellcode (300254968)Produktbeschreibung: UniDAC Professional Edition with Source Code - Lizenz - 1 Entwickler - mit Quellcode, Produkttyp: Lizenz, Kategorie: Entwicklungstools - Dienstprogramme / Komponenten & Bibliotheken, Gebündelt mit: Quellcode, Anzahl Lizenzen: 1 Entwickler849,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
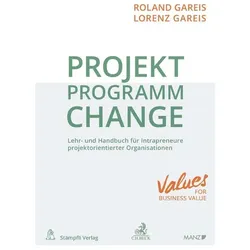
Projekt Programm Change, Fachbücher von Lorenz Gareis, Roland GareisÜber das Werk - Dieses Buch informiert über den Einsatz von Projekten, Programmen und Veränderungen zur Umsetzung von Organisationsstrategien und zur Realisierung von Investitionszielen, Methoden und laufenden Geschäftsprozessen. Es behandelt das Management von Projekten, das Management von Programmen und das Management von Veränderungen sowie die Werte, die den Managementansätzen wie nachhaltiger Entwicklung, Agilität, Empowerment und Resilienz zugrunde liegen. Das Buch betont die Bedeutung der Initiierung von Projekten, Programmen und Veränderungen für deren erfolgreiche Umsetzung und die Erfüllung von Lösungsanforderungen mit Projekten. Zudem werden die Strategien, Strukturen und Kulturen der projektorientierten Organisation erörtert, ergänzt durch zahlreiche Grafiken und Übersichten. Vorteile auf einen Blick - Leitfaden zur Umsetzung von Organisationsstrategien - Veränderungsmanagement verständlich dargestellt - Viele Grafiken und Übersichten. Zielgruppe - Für Intrapreneure in projektorientierten Organisationen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Java als erste Programmiersprache, Fachbücher von Joachim GollDieses Buch bietet einen systematischen Einstieg in die Programmiersprache Java. Es setzt keine Kenntnisse in anderen Programmiersprachen voraus. Es richtet sich an Studenten, die die Grundlagen der Sprache Java und der Objektorientierung in fundierter Weise erlernen möchten. Alle Programmbeispiele und Bilder des Buchs sowie die Lösungen zu den im Buch enthaltenen Aufgaben und dem Projektbeispiel stehen online zur Verfügung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autodiagnosegerät - Best 6154A - Kunststoffausführung - WLAN und USB - CAN FD und DoIP - Ferndiagnose - Online-Programmierung - Software V25.2.1Professionelles 6154A-Kfz-Diagnoseinterface im robusten Kunststoffgehäuse für Diagnose, Codierung und Programmierung von Fahrzeugen aus neun Marken. Vorteile Unterstützt CAN-FD und DoIPWLAN- und USB-KommunikationSoftware V25.2.1 + E V20.0.0Kompatibel mit Windows 7 und Windows 10Mehrsprachige Fahrzeugdiagnose Leistungsstarke Diagnose Das Interface liest und löscht Fehlercodes, zeigt Messwerte an und unterstützt Codierung, Programmierung sowie personalisierte Einstellungen. Auch Fern diagnose, Online-Programmierung und bestimmte Wegfahrsperrenfunktionen werden unterstützt. Moderne Fahrzeugkommunikation CAN-FD und DoIP ermöglichen die Kommunikation mit neueren Fahrzeugen und erweitern die Einsatzmöglichkeiten gegenüber älteren Diagnoseprotokollen. Unterstützt werden unter anderem K-Line, High-Speed-CAN, Low-Speed-CAN und J1850. Einfache Verbindung Die Verbindung erfolgt wahlweise über WLAN oder USB. Die Installation ist ohne separaten Treiber vorgesehen; Software und Anleitungen erleichte315,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Devart UniDAC Professional Edition with Source Code Lizenz 1 Entwickler mit Quellcode (300254968)Produktbeschreibung: UniDAC Professional Edition with Source Code - Lizenz - 1 Entwickler - mit Quellcode, Produkttyp: Lizenz, Kategorie: Entwicklungstools - Dienstprogramme / Komponenten & Bibliotheken, Gebündelt mit: Quellcode, Anzahl Lizenzen: 1 Entwickler849,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-02 Software-Lizenz Upgrade EisBär SCADA3 Software “Professional“ - Upgrade Code 2CQB100218C0051 AMEIS31302Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Professional“ auf Version SCADA3 „Architect“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX2941,31 €*Versand: 12,98 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-03 Software-Lizenz Upgrade EisBär SCADA3 Software “Architekt“ - Upgrade Code 2CQB100219C0051 AMEIS31303Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Architect“ auf Version SCADA3 „Enterprise“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX6178,36 €*Versand: 19,46 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.